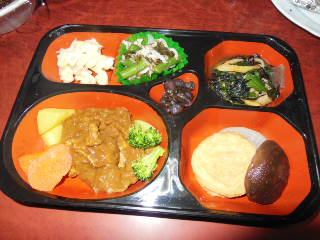
今週は家内が不在の予定だった事から、夕食はワタミの弁当が届けられるようになっており、これで我慢できれば生活習慣病のような体質も改善されるのは確実ですが、これだけでは空腹に耐え切れません。
本日は総務協働委員会が開催されましたが、初日の厚生病院委員会が時間切れで明日に順延され、昨日の文教建設委員会が夜9時近くまで審議したのとは違い、午後2時には解放され、その足でアンケート用紙を配布に地域を歩きました。
本日は陽射しも強く、冬の装備で出かけていたものの、下着を一枚脱いだだけでなく、ベストも脱いだものの汗がしたたり、完全に春の雰囲気を感ずる一日となりましたが、明日は終日雨の予報となっており、一雨ごとに春の到来を実感させられます。
さて、全国各地から春の話題が発信されていますが、私が本日気になった新聞記事は、「外れ馬券は経費か」の見だしで、競馬で得た30億円余りの払戻金を申告せずに脱税したとして所得税法違反罪に問われた元会社員の男性被告(40)の報道で、ギャンブルと無縁の私でも、外れ馬券に大金を投じた人が、一攫千金を狙って獲得した当たり馬券の払い戻し金に課税されている理不尽さには腹立たしく思われます。
「外れ馬券は経費か」控訴審判決5月9日 脱税事件
記事の続き…
■ファンは注目
競馬の外れ馬券は「経費」なのか――。二審の焦点も一審同様そこにある。
税法上、ギャンブルとして偶発的に得る競馬の払戻金は、当たり馬券分の費用しか経費として認められないというのが旧来の解釈だった。大阪地検もその前提で巨額の脱税をしたとして男性を在宅起訴した。
ポイントは、男性の特殊な購入方法だった。着順を予想する市販ソフトを改良。日本中央競馬会のサイトを利用し、全国のレースで何百通りも大量購入していた。払戻金も得られるが、自動的に大量の外れ馬券も発生する仕組みだ。
男性側は「継続的に大量購入しなければ成立しない方法で、偶発的な所得ではない」として外れ馬券は経費と主張。一審判決は「娯楽の範囲を超えており、資産運用とみることができる」と述べ、購入費を経費と認めた。
大阪高裁がどう判断するのか。競馬ファンは判決を注視している。
馬券の払い戻しに税金はかかる? http://www.umadb.com/tax/t4/
競馬(馬券)の税金と確定申告
競馬の馬券を一度も購入したことがなく、当たり馬券の払戻金が一時所得として申告する必要があることも知りませんでしたが、30億円という配当金に驚かされるだけでなく、3年間で28億円もの馬券を購入していた男性の存在にもびっくりさせられます。
この事案を解説したネット情報
男性は2007~2009年の3年間に計約28億7000万円分の馬券を購入。計約30億1000万円の配当を得ており 利益は約1億4000万円だった
↓
大阪国税局は 税務調査の結果 配当額から当たり馬券の購入額を差し引いた約29億円を一時所得と認定した
一審の大阪地裁の判断は、購入して外れた馬券の購入費を経費と判断し、賞金額より購入費総額を引いた利益分に課税する判断を示しているが、聞いても私には理解もできない購入方法で利益が出されており、賞金を得るために投資した購入費が経費とみなされないと、男性は大阪国税局に約5億7千万円を脱税したとして起訴されており、更に05、06年分も含めた計約8億1千万円の追徴金額とあわせると巨額な損失が発生することになります。
ちなみに、宝くじは当選しても確定申告する必要がないそうですが、この男性のように確実な利益は生み出せませんから、大阪高裁の判断が気になるところです。一方で、30億円を得るために投資した金額も私とは無縁のレベルですが…
3月12日の一言